ING-klanten merken de laatste tijd dat er iets verschuift in de manier waarop je je bankzaken regelt. Niet met een grote knal, maar stap voor stap: waar je vroeger nog prima uit de voeten kon zonder app, wordt dat nu steeds minder vanzelfsprekend.
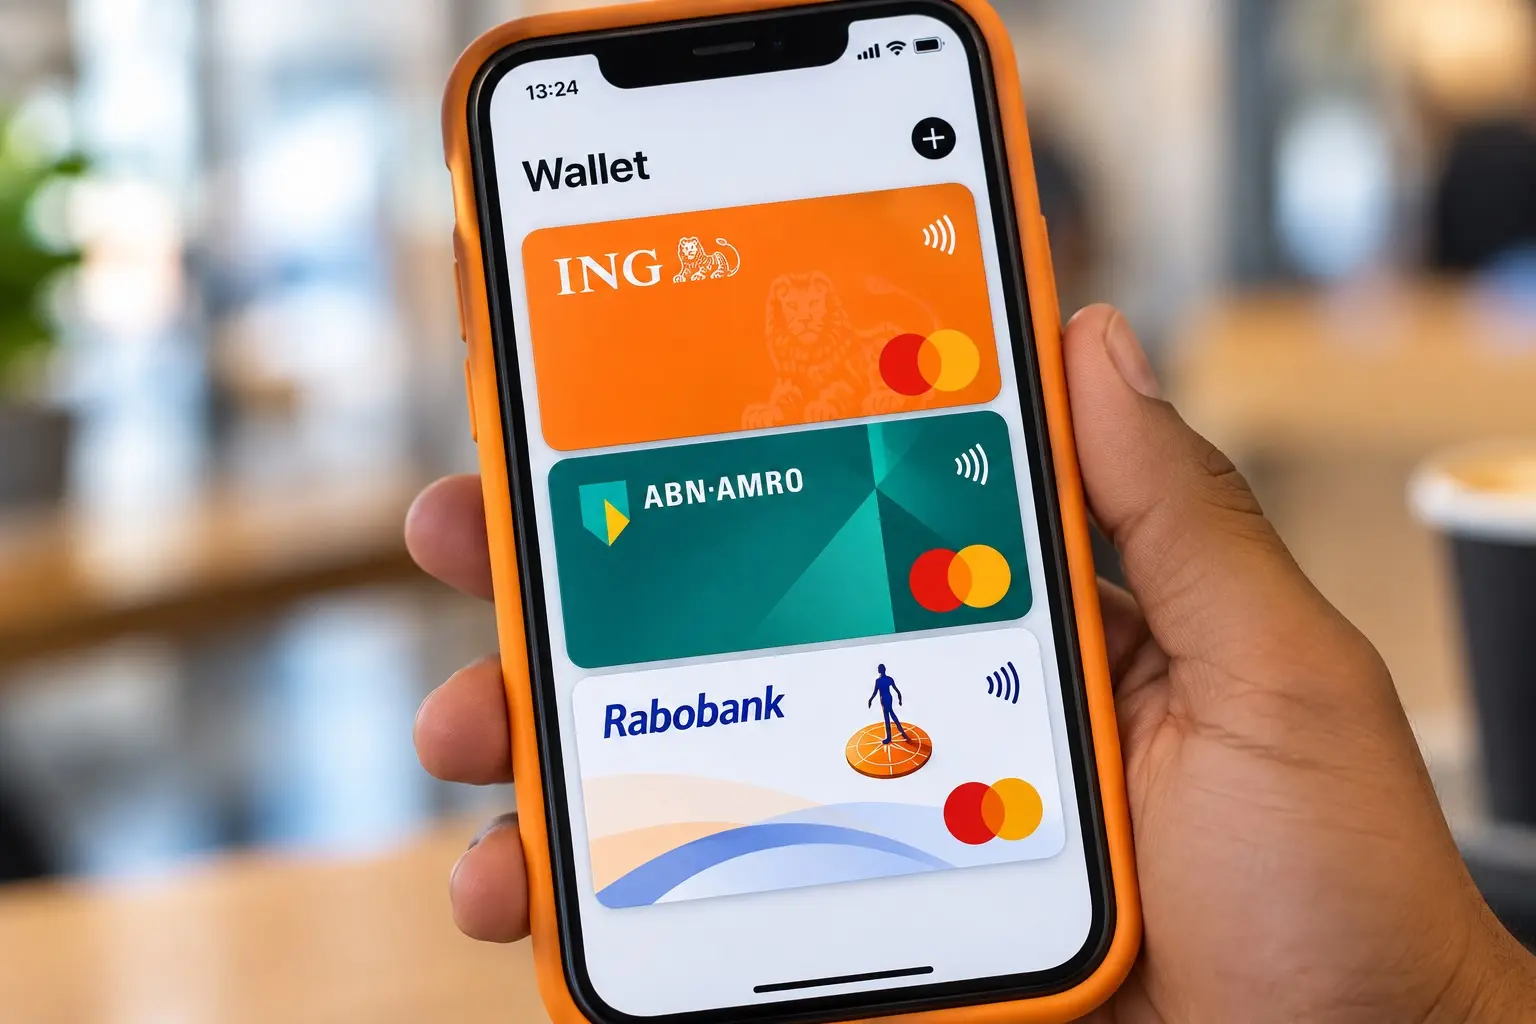
Veel mensen zien het pas echt als er iets verandert bij online betalen. En precies daar begint de wrijving: met de komst van Wero (dat iDeal moet gaan vervangen) voelen sommige klanten zich ineens een hoek in geduwd waar ze nooit om gevraagd hebben.
Wat er verandert voor klanten
De kern is simpel: ING stuurt steeds nadrukkelijker richting de mobiele app. Voor veel klanten is dat geen probleem—die doen hun bankzaken al jaren op de telefoon. Maar wie bewust geen smartphone gebruikt, merkt dat de ruimte om “gewoon op de oude manier” te bankieren kleiner wordt.
Tot nu toe waren er alternatieven. Denk aan internetbankieren via desktop of het bekende scannertje. Maar volgens klanten worden die opties minder praktisch, minder prominent of soms zelfs lastig gemaakt, waardoor het voelt alsof je uiteindelijk toch maar één route overhoudt.
Wero als nieuwe standaard naast minder speelruimte
Dat Wero iDeal moet opvolgen, wordt in de communicatie gepresenteerd als een logische stap in de modernisering van betalen. Nieuwe techniek, nieuwe mogelijkheden, klaar. Alleen: bij zulke veranderingen hangt er vaak een bijeffect aan vast—namelijk dat het systeem steeds meer op mobiel gebruik wordt ingericht.
Voor klanten die geen smartphone hebben, er één delen, of simpelweg niet willen bankieren via een telefoon, is dat geen detail. Het betekent in de praktijk dat een nieuwe betaalstandaard niet alleen “nieuw” is, maar ook bepalend voor hoe je nog kunt meedoen.
Waarom sommige klanten zich gedwongen voelen
De kritiek draait vooral om keuzevrijheid. Veel mensen hebben niets tegen digitalisering op zichzelf, maar wél tegen het gevoel dat je geen realistisch alternatief meer krijgt. Als een app de norm wordt en andere opties langzaam verdwijnen, voelt dat voor sommigen als een verplichting.
Op sociale media wordt dat ook zo benoemd. Klanten zeggen dat ze jarenlang tevreden waren met de scanner of met internetbankieren op een computer. Hun frustratie zit hem in het idee dat iets wat prima werkt, toch wordt uitgefaseerd.
Sociale media lopen vol met reacties
Op platforms als X (voorheen Twitter) klinkt de onvrede luid en duidelijk. De toon is vaak fel, niet omdat men per se tegen verandering is, maar omdat het voelt alsof de bank niet luistert. Een veelgehoorde boodschap: “Ik wil dit niet, maar ik móét blijkbaar wel.”
 LEES OOK:Vreselijk gezinsdrama vermiste man na 8 jaar gevonden
Sommige klanten kondigen zelfs aan weg te willen bij ING als deze koers doorzet. In reacties komt geregeld terug dat men al lange tijd het gevoel had dat de app “gepromoot” werd, maar dat het inmiddels meer als druk aanvoelt dan als uitnodiging.
Ouderen en minder digitale klanten krijgen de klap
De groep die het hardst geraakt wordt, is volgens veel reacties die van ouderen en mensen die minder handig zijn met smartphones. Voor hen is de scanner geen ouderwets ding, maar juist een veilig en vertrouwd hulpmiddel. En vertrouwen weegt bij bankieren nu eenmaal zwaar.
Daar komt bij dat niet iedereen zich prettig voelt bij bankzaken op een telefoon: angst voor fouten, zorgen over phishing, een klein scherm, of simpelweg onbekendheid. Als je dan merkt dat alternatieven verdwijnen, voelt dat als buitensluiting.
Kritiek op communicatie en duidelijkheid
Naast de inhoudelijke klacht is er ook kritiek op de manier waarop ING het uitlegt. Klanten zeggen dat het onduidelijk is wat er precies verdwijnt, wat er nog kan, en welke echte alternatieven er blijven bestaan. Dat zorgt voor extra onzekerheid, juist bij mensen die houvast nodig hebben.
Ook het gevoel dat de bank “er al van uitgaat” dat iedereen een smartphone heeft, valt slecht. In veel reacties klinkt niet alleen boosheid, maar ook teleurstelling: mensen willen best meegroeien, zolang ze het idee hebben dat hun situatie überhaupt meetelt.
Digitalisering is logisch, maar waar ligt de grens?
Dat banken digitaliseren is geen verrassing. Filialen verdwijnen, telefonische hulp wordt anders ingericht, en apps worden het middelpunt. Dat past bij deze tijd, maar roept ook een lastige vraag op: hoe ver mag een bank gaan als een deel van de klanten niet mee kan of wil?
Wero is daarin vooral het nieuwe hoofdstuk, niet het begin. De discussie die nu oplaait, gaat breder: moeten banken altijd een haalbaar alternatief houden? En zo ja, hoe ziet dat eruit als het hele betaalverkeer richting mobiel schuift?
Vertrouwen staat op het spel
Wat opvalt is dat sommige klanten het niet alleen als een praktische verandering zien, maar als een vertrouwenskwestie. Als je jarenlang gewend bent aan één manier van werken en je merkt dat die zonder veel keuze wordt afgebouwd, kan dat voelen alsof je relatie met de bank verandert.
In online discussies duiken steeds vaker opmerkingen op als “dan stap ik over” of “ik ben er klaar mee”. Of mensen dat echt doen, is de vraag. Maar dat het sentiment groeit, is duidelijk zichtbaar.
Wat ING tot nu toe (niet) zegt
Voor zover bekend is er geen brede publieke reactie vanuit ING waarin specifiek wordt ingegaan op de kritiek rond Wero en het gevoel van ‘app-dwang’. Dat maakt dat klanten vooral op elkaar aangewezen zijn, en dat geruchten en frustraties sneller rondgaan.
Juist daarom zou extra heldere uitleg kunnen helpen: wat verandert er precies, welke opties blijven, en hoe worden klanten zonder smartphone geholpen? Zolang die antwoorden vaag blijven, zullen veel mensen het gevoel houden dat ze pas laat ontdekken waar ze aan toe zijn.
Hoe nu verder voor klanten?
Voor klanten die hiermee worstelen, is het vooral belangrijk om actief te checken welke mogelijkheden ING nog biedt: via de website, de klantenservice of de bank zelf. Want soms bestaan alternatieven nog wel, maar zijn ze minder zichtbaar dan vroeger.
 LEES OOK:Bruidegom komt onderweg naar zijn trouwdag om het leven bij verschrikkelijk ongeval
Tegelijk is het signaal richting banken helder: digitaliseren mag, maar niet iedereen loopt in hetzelfde tempo mee. De komende tijd zal blijken of ING de zorgen wegneemt—of dat meer klanten besluiten dat het tijd is voor een andere bank. Wat vind jij: moet een bank altijd een volwaardig alternatief zonder smartphone aanbieden? Laat het weten via onze sociale media.
Bron: menszine.nl